
Combien peut-on retirer à la banque ou au distributeur ?
 Raymond
•
24 octobre 2026
Combien peut-on retirer à la banque ? La réponse dépend surtout du plafond fixé par votre carte, du type de retrait et des règles de votre établissement. En pratique, il ne s’agit pas seulement de regarder votre solde : la banque vérifie aussi la période de calcul, la sécurité et la disponibilité réelle des espèces. Comprendre ce mécanisme vous permet d’anticiper un besoin urgent, d’éviter un refus au moment critique et de retirer sereinement la somme adaptée à votre situation.
Pour bien comprendre combien peut-on retirer à la banque, il faut distinguer le plafond théorique, le montant réellement accessible et l’autorisation donnée au moment de l’opération. Un client peut parfois retirer davantage au guichet qu’au distributeur, ou au contraire être limité par une règle bancaire temporaire. Ce guide vous aide à lire ces limites, à vérifier vos seuils et à préparer un retrait sans mauvaise surprise.
Comprendre le plafond de retrait sans se tromper
Le plafond de retrait est la limite fixée par la banque pour votre carte, mais il ne dit pas tout. Le solde disponible, lui, correspond à l’argent présent sur le compte, tandis que l’autorisation réelle dépend aussi du moment, du canal utilisé et des contrôles bancaires. En clair, vous pouvez avoir assez d’argent et rester bloqué si le plafond est atteint. Ce cadre protège le client, limite les abus et réduit les frais liés à certaines opérations. Dans la vie courante, un plafond de 300 € par jour, de 500 € sur 7 jours ou de 1 000 € par mois n’est pas rare selon la carte et l’épargne associée. Pour approfondir ce sujet, consultez notre guide sur retrait banque postale.
Pour savoir combien peut-on retirer à la banque, il faut donc regarder trois repères : le plafond de retrait, le solde et la période de calcul. Un client peut retirer 200 € ce jour, puis encore 150 € le lendemain, si le plafond glissant le permet. La banque, elle, tient compte du montant déjà utilisé et du délai de remise à zéro. C’est là que beaucoup se trompent : le retrait n’est pas toujours remis à zéro à minuit.
Pourquoi le plafond n’est pas toujours le même pour tous
Le plafond varie selon la carte, le profil client et la politique bancaire. Une carte d’entrée de gamme peut limiter le retrait à 300 € sur 7 jours, alors qu’une carte premium peut offrir 800 € ou plus. La banque ajuste aussi ce plafond selon l’ancienneté du compte, les habitudes de paiement et la sécurité. Ce n’est pas une punition : c’est un réglage bancaire destiné à protéger vos espèces et à éviter les incidents. En complément, découvrez quel est le montant maximum pour un virement.
Comment lire un plafond glissant sur 7 jours
Le plafond glissant se calcule sur une période mobile. Si vous retirez 200 € lundi et 150 € mercredi, ces deux retraits comptent ensemble pendant 7 jours. Le jour suivant, vous ne récupérez pas forcément tout votre plafond : seule la part arrivée à échéance se libère. Cette logique glissante explique pourquoi un retrait peut être refusé alors que votre compte semble encore bien alimenté.
Ce que votre banque prend en compte avant d’autoriser un retrait
Avant d’autoriser un retrait, la banque vérifie le plafond, la carte utilisée, le solde, le nombre d’opérations récentes et parfois le risque de fraude. Elle peut aussi bloquer temporairement une opération inhabituelle si le montant paraît élevé. Pour le client, cela signifie qu’un retrait important doit être préparé à l’avance, surtout si vous devez pouvoir disposer de l’argent le même jour.
| Repère | Ce qu’il signifie | Quand il se remet à zéro |
|---|---|---|
| Plafond de retrait | Limite autorisée par la carte | Selon la période prévue |
| Solde | Argent réellement sur le compte | À chaque mouvement |
| Montant disponible | Ce que vous pouvez retirer maintenant | Après vérification bancaire |
| Délai de remise à zéro | Fin du calcul glissant | 24 h, 7 jours ou plus |
Retirer au distributeur ou au guichet : les règles qui changent tout
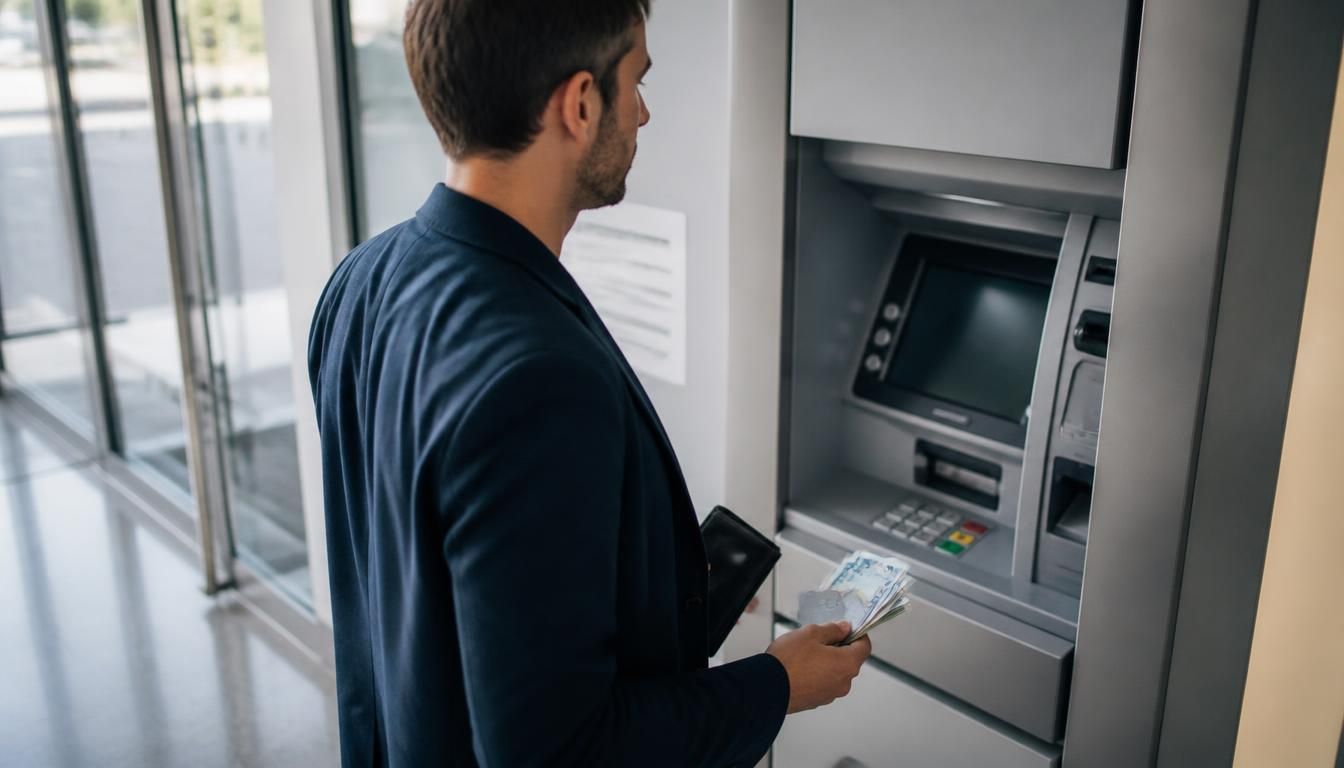
Le retrait au distributeur ne suit pas exactement les mêmes règles qu’au guichet. Au DAB, la carte bancaire applique souvent un plafond plus strict, tandis qu’en agence le montant peut être discuté avec le conseiller. En France, un retrait de 100 € à 300 € passe généralement sans difficulté, mais une demande plus élevée peut exiger une vérification. À l’étranger, surtout hors zone euro, des frais supplémentaires peuvent s’ajouter et la banque peut limiter davantage l’opération pour protéger le client.
Si vous cherchez combien peut-on retirer à la banque en une seule fois, retenez ceci : le distributeur est pratique, rapide et limité, alors que le guichet permet souvent un retrait plus important, parfois en plusieurs fois si nécessaire. L’agence peut demander d’amener une pièce d’identité ou de prévenir à l’avance pour préparer les espèces. Cette précaution est importante quand vous devez payer un achat important, financer un déménagement ou retirer de l’argent pour plusieurs jours.
Ce qui limite un retrait au distributeur
Le distributeur limite le retrait par sécurité, par plafond de carte et parfois par disponibilité d’espèces dans la machine. Une carte peut autoriser 200 € par opération, mais bloquer à 500 € par jour. Si vous enchaînez plusieurs retraits, la banque additionne les montants. Dans certaines zones, le distributeur applique aussi des limites techniques qui n’ont rien à voir avec votre compte.
Quand le guichet devient la meilleure option
Le guichet devient utile quand vous devez retirer un montant important, préparer un paiement en espèces ou éviter de multiplier les opérations. En agence, le conseiller peut vérifier votre demande, vous indiquer le délai et, si besoin, réserver les billets. C’est souvent la meilleure solution si vous avez besoin de 2 000 € ou plus, ou si votre carte ne permet pas un retrait suffisant.
Frais, zone euro et retraits à l’étranger
À l’étranger, le retrait peut entraîner des frais fixes, un pourcentage sur le montant ou une conversion monétaire moins avantageuse. Hors zone euro, la banque et le réseau du distributeur peuvent chacun facturer un coût. Si vous partez en voyage, mieux vaut vérifier ces frais avant de retirer de l’argent, car une succession de petites opérations peut coûter plus cher qu’un seul retrait plus large.
Carte bancaire, limites et astuces pour augmenter la marge de retrait
Toutes les cartes ne se valent pas pour le retrait bancaire. Une carte de retrait seule sert uniquement à retirer de l’argent, une carte de paiement classique combine achats et espèces, et une carte premium offre souvent un plafond plus souple. Dans la pratique, la banque fixe des règles différentes selon l’offre, le risque et le profil du client. Une carte peut autoriser un retrait modeste mais permettre un paiement élevé, ou l’inverse. Pour un besoin ponctuel, il est donc utile de consulter vos limites avant de partir.
Dans l’application bancaire, vous pouvez souvent consulter le plafond de retrait, le plafond de paiement et les options de modification. Si vous préparez un voyage, un achat important ou un dépannage, demander une hausse temporaire peut éviter un refus. Certaines banques permettent aussi d’adapter la carte à votre usage mensuel, avec une marge plus confortable pour les espèces. Le bon réflexe consiste à vérifier avant le jour J, pas au moment où vous êtes devant le distributeur.
Vérifier ses plafonds dans l’application bancaire
Ouvrez l’application, connectez-vous à l’espace client, puis cherchez la rubrique carte ou moyens de paiement. Vous y trouvez souvent les plafonds, les dernières opérations et parfois un bouton pour consulter ou adapter les limites. Si vous ne voyez rien, le service bancaire en ligne ou l’agence peut vous répondre rapidement. Cette vérification prend quelques minutes et évite bien des blocages.
Demander une hausse temporaire sans perdre de temps
Pour une hausse temporaire, expliquez le besoin, le montant souhaité et la durée utile. La banque peut accepter une augmentation pour quelques jours, par exemple avant un départ ou un achat. Si le dossier est simple, la modification peut être prise en compte rapidement. Gardez en tête que certaines demandes doivent être validées avant le week-end ou un jour férié pour être actives au bon moment.
Choisir la bonne carte selon son besoin d’espèces
Si vous retirez souvent, une carte avec plafond plus élevé est souvent plus adaptée. À l’inverse, pour un usage ponctuel, une carte standard suffit parfois largement. Pensez aussi aux frais, à la zone d’utilisation et à la souplesse offerte par la banque. Le meilleur choix dépend de votre vie quotidienne, de votre épargne disponible et de votre besoin réel en espèces.
Retrait important, justificatifs et bonnes pratiques pour éviter les blocages
Quand le retrait devient important, la banque peut demander des explications pour des raisons de sécurité et de lutte contre le blanchiment. Ce n’est pas systématique, mais cela arrive si le montant sort de vos habitudes. Un client qui retire soudainement une grosse somme peut être invité à préciser l’usage prévu, surtout si la carte, le compte ou l’agence détectent une anomalie. Le but est simple : protéger votre argent et limiter les fraudes.
Pour éviter les blocages, anticipez votre retrait, vérifiez le plafond, contactez la banque en amont si nécessaire et gardez une marge de temps. Si vous devez retirer en espèces pour un achat, un déménagement ou une aide familiale, mieux vaut préparer la demande deux ou trois jours avant. Ainsi, vous réduisez le risque de refus, de frais imprévus et de délai supplémentaire au guichet ou au distributeur.
Quand la banque peut demander des explications
La banque peut demander des explications si le retrait est inhabituel, très élevé ou répété sur une courte période. Elle peut aussi poser des questions si l’opération semble incohérente avec vos usages. Ce contrôle existe pour répondre aux obligations légales et sécuriser le client. En pratique, il suffit souvent d’indiquer le motif du retrait, sans entrer dans des détails excessifs.
Comment préparer un retrait important sans blocage
Préparez votre retrait en vérifiant le plafond, en contactant l’agence si besoin et en prévoyant une pièce d’identité. Si le montant est élevé, demandez si le guichet peut répondre à votre besoin le jour prévu. Pensez aussi au délai de traitement, car certaines demandes prennent un peu de temps. Cette préparation simple évite de vous retrouver sans espèces au mauvais moment.
Quelles solutions prévoir si le plafond est trop bas
Si le plafond est trop bas, vous pouvez demander une hausse temporaire, fractionner le retrait ou utiliser une autre carte. Parfois, un virement, un chèque de banque ou un passage en agence résout le problème plus vite. L’important est d’adapter la solution à votre besoin, sans attendre le dernier jour. Cela vous permet de garder le contrôle sur votre argent et de limiter les frais.
FAQ – Questions fréquentes sur les retraits en banque
Peut-on retirer toute une somme en une seule fois ?
Oui, mais seulement si le plafond de votre carte et la disponibilité en agence le permettent. Pour une grosse somme, le guichet reste souvent plus adapté que le distributeur.
Le plafond est-il le même au guichet et au distributeur ?
Non, le retrait au guichet peut être plus souple. Le distributeur applique souvent une limite plus stricte et plus automatique.
Comment vérifier rapidement ses limites de retrait ?
Consultez l’application bancaire, l’espace client ou votre conseiller. Vous voyez souvent le plafond, la période de calcul et l’historique récent.
Faut-il prévenir sa banque avant un retrait important ?
Oui, c’est conseillé si le montant est élevé. Prévenir la banque aide à éviter un refus et à préparer les espèces.
Une banque peut-elle demander un justificatif ?
Oui, dans certains cas liés à la sécurité ou à la lutte contre le blanchiment. Le client doit alors répondre simplement à la demande.
Que faire si le plafond de la carte est trop bas ?
Demandez une hausse temporaire, fractionnez le retrait ou choisissez une autre solution. L’essentiel est d’anticiper pour garder une marge utile.
Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque