
Comment remplir un bordereau de remise de chèque
 Raymond
•
23 septembre 2026
Remplir une remise de chèque représente un geste bancaire simple, mais qui rassure quand on le découvre pour la première fois. En pratique, ce document accompagne le chèque que vous déposez afin que la banque identifie correctement l’opération et crédite votre compte sans confusion. Cette étape, très courante en 2026, permet de sécuriser le traitement, d’éviter les erreurs de saisie et de suivre facilement votre dépôt. Si vous débutez, ce guide vous montre comment avancer pas à pas, avec des explications claires et des exemples concrets.
Pour remplir une remise de chèque sans stress, il suffit surtout de comprendre le rôle du bordereau, de vérifier les mentions utiles et de préparer le dépôt dans le bon ordre. Vous allez voir qu’avec quelques réflexes simples, l’opération devient rapide, presque automatique, que vous passiez par le guichet, l’automate ou un envoi postal selon votre banque.
Comprendre la remise de chèque et son rôle bancaire
Avant de déposer un chèque, il faut distinguer la remise, le dépôt et l’encaissement. La remise est le document, le dépôt est l’action, et l’encaissement correspond au moment où l’argent arrive sur votre compte. Dans une banque, ce servicebancaire sert à relier un chèque à son bénéficiaire, à son nom et au bon crédit. Le bordereau aide aussi à tracer chaque chèque, ce qui facilite le traitement par le servicebancaire et réduit les oublis. Pour approfondir ce sujet, consultez notre guide sur depot cheque banque populaire.
- La remise accompagne le chèque, le dépôt le place dans le circuit de la banque.
- Le chèque est ensuite contrôlé avant d’être encaisser sur votre compte.
- Le bordereau garde une trace du nom et du nombre de chèque.
- Le servicebancaire vérifie l’opération et respecte un délai de traitement.
Par exemple, vous apportez deux chèque de 45 € et 120 € à votre banque : le bordereau récapitule le total, puis le dépôt est enregistré. Ce servicebancaire permet ensuite d’encaisser les sommes plus facilement. En complément, découvrez bordereau de remise de chèque banque populaire.
Ce que signifie vraiment déposer un chèque
Déposer un chèque, ce n’est pas seulement le remettre à un guichet. C’est demander à la banque de le prendre en charge, de vérifier le nom du porteur, puis de lancer le dépôt. Le chèque suit alors un circuit bancaire précis, avec un contrôle du montant et du compte émetteur.
À quoi sert le bordereau de remise
Le bordereau sert à lister chaque chèque déposé. Il indique le total, le nombre de pièces et parfois le nom du titulaire du compte. C’est un repère simple pour la banque et pour vous, surtout si plusieurs chèque partent dans le même dépôt.
Comment préparer le chèque avant le dépôt
Avant de déposer un chèque, prenez trente secondes pour tout contrôler. Le plus important est de vérifier l’émetteur, le bénéficiaire, la date, le montant en chiffre et en lettre, puis la signature. Un chèque mal rempli peut ralentir l’opération. Si vous devez écrire une correction, mieux vaut repartir sur un autre chèque plutôt que de forcer une rature. Le montant doit rester lisible, surtout à droite de la ligne prévue, avec un seul centime si nécessaire.
- Contrôlez le nom du bénéficiaire sur le chèque.
- Vérifiez la date et la signature de l’émetteur.
- Comparez le montant en chiffre et en lettre.
- Assurez-vous que le chèque est lisible et sans rature.
- Gardez le chèque intact si la condition d’acceptation est respectée.
Exemple simple : 128,50 € doit apparaître en chiffre comme en lettre, sans divergence entre les deux. Si l’émetteur a oublié une mention, mieux vaut lui demander un nouveau chèque. Cette vérification évite une mauvaise surprise au moment de l’encaisser.
Les mentions indispensables à vérifier
Sur chaque chèque, regardez le nom du bénéficiaire, la date, le lieu, le montant, la signature et la cohérence générale. Un chèque incomplet peut être refusé si une mention manque ou si l’émetteur a mal rempli une zone sensible.
Comment éviter une erreur de montant
Pour éviter l’erreur, écrivez le montant en chiffre puis en lettre, et relisez avant de déposer le chèque. Si le total ne correspond pas, la banque peut bloquer le traitement. Sur un chèque, la cohérence entre les deux écritures reste la meilleure protection.
| Champ du chèque | À contrôler |
|---|---|
| Bénéficiaire | Nom exact et lisible |
| Montant | Chiffre et lettre identiques |
| Date | Jour d’émission cohérent |
Remplir le bordereau sans se tromper
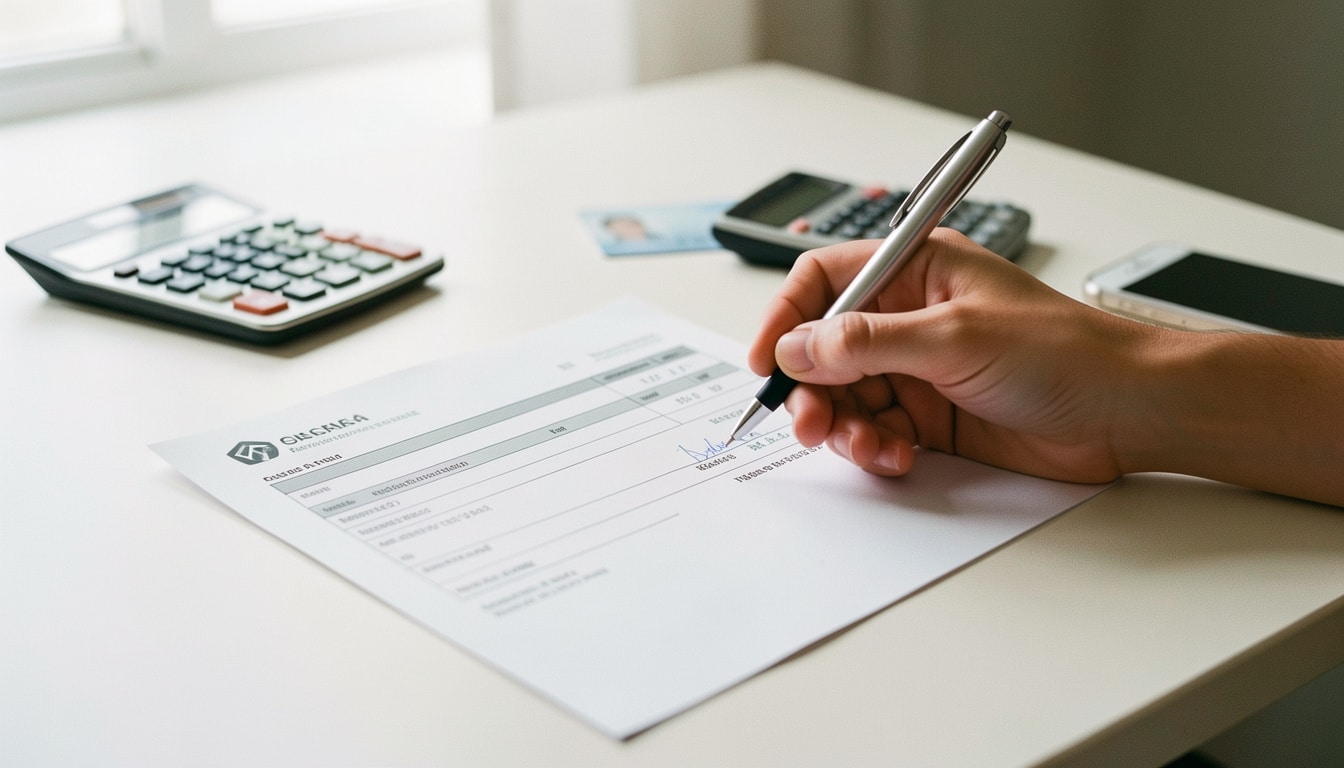
Le bordereau reste la pièce la plus utile quand vous devez remplir un dépôt de chèque. Il faut y écrire votre nom, votre compte, parfois le numéro d’agence, puis le détail de chaque chèque. Un bordereau bien complété permet à la banque de traiter le dépôt sans hésitation. Le plus simple est d’avancer ligne par ligne, sans sauter de case, et de garder le même numéro de compte sur tous les bordereau de la même agence.
- Indiquez votre nom et le compte à créditer.
- Inscrivez le numéro de chaque chèque si demandé.
- Précisez le nombre de chèque déposés.
- Notez le total du dépôt sur le bordereau.
- Vérifiez l’agence et signez si le bordereau l’exige.
Exemple concret : trois chèque, un total de 310 €, un compte unique et une agence précise. Vous remplir alors le bordereau, vous écrire le total, puis vous gardez le double. Cette méthode simplifie le suivi du dépôt et évite les retours au guichet.
Les champs à compléter sur le bordereau
Sur le bordereau, les champs à remplir concernent surtout le titulaire, le compte, le nombre de chèque et le total. Si la banque demande un numéro d’agence, écrivez-le sans erreur. Un bordereau clair accélère le dépôt.
Où inscrire le nombre de chèques et le total
Le nombre de chèque se note généralement sur la ligne dédiée du bordereau, puis le total se écrire juste en dessous ou à côté. Cette logique aide la banque à recouper le numéro des pièces et le montant global du dépôt.
Déposer le chèque en agence, à l’automate ou par envoi
Selon votre banque, vous pouvez déposer un chèque au guichet, dans une agence, via un automate ou par envoyer postal. Chaque méthode a ses avantages. Le guichet rassure si vous voulez un contact humain, l’automate va plus vite, et l’enveloppe postale convient quand l’agence est loin. Certaines banque proposent aussi une application pour annoncer le dépôt, ce qui améliore l’utilisation et la sécurité.
- Au guichet, vous remettez le chèque directement à un conseiller.
- En agence, un dépôt autonome peut être disponible.
- À l’automate, le chèque est inséré puis enregistré.
- Par courrier, vous envoyer le chèque dans une enveloppe adaptée.
Exemple : dans une agence de quartier, vous remettre un chèque au guichet avec le bordereau. À l’automate, vous remettre le chèque seul ou avec le document demandé. Le bon choix dépend surtout de votre banque et du temps dont vous disposez.
Dépôt au guichet ou en agence
Au guichet, un agent vérifie le chèque et le bordereau. En agence, l’opération peut être immédiate si le service est ouvert. Cette méthode reste pratique quand vous voulez une confirmation rapide du dépôt.
Dépôt à l’automate ou par courrier
L’automate permet de déposer un chèque sans attendre, souvent sur une plage horaire plus large. Par courrier, vous glissez le chèque dans une enveloppe prévue par la banque. C’est utile, mais la sécurité dépend du suivi postal.
Délais, vérification et validité après le dépôt
Une fois le chèque déposé, il faut parfois attendre un peu avant de voir le crédit sur votre compte. Le délai dépend de la banque, du mode de dépôt et du volume de vérification. En général, le temps varie de 1 à 3 jour, mais il peut aller jusqu’à 10 jour ouvrés selon la situation. La banque contrôle alors les fonds, la signature et la cohérence du chèque avant de le encaisser.
- Le délai moyen de traitement varie selon la banque.
- Le crédit peut apparaître en 1 à 3 jour.
- Une vérification complémentaire rallonge parfois le temps.
- Si les fonds sont insuffisants, le chèque peut être bloqué.
- La condition d’acceptation dépend aussi de la date du chèque.
| Étape | Effet sur le chèque |
|---|---|
| Dépôt | Le chèque entre dans le circuit bancaire |
| Vérification | La banque contrôle les informations |
| Crédit | L’argent devient disponible |
Si le chèque est conforme, le crédit arrive plus vite. Sinon, la vérification prend plus de temps. Vous pouvez suivre l’opération sur votre espace bancaire et vérifier le jour où le montant devient visible.
Combien de temps attendre avant le crédit
Le temps d’attente dépend du chèque et de la banque. En pratique, un crédit apparaît souvent sous 48 heures, mais certains jour ouvrés supplémentaires sont possibles. Cette vérification protège les fonds et sécurise l’utilisation du compte.
Pourquoi un chèque peut être refusé ou retardé
Un chèque peut être refusé si la signature manque, si les fonds sont insuffisants ou si la banque détecte une anomalie. Le délai s’allonge aussi quand une vérification manuelle est nécessaire. Dans ce cas, le crédit attend la fin du contrôle.
Erreurs fréquentes et bonnes pratiques pour sécuriser l’opération
Quand on veut remplir une remise de chèque, les mêmes pièges reviennent souvent. L’erreur la plus fréquente est d’oublier une ligne du bordereau ou de mal reporter le numéro du chèque. Une autre consiste à négliger la sécurité lors du transport, surtout si vous avez plusieurs chèque dans un même dossier. Pour éviter le stress, prenez l’habitude de relire chaque chèque avant de le remettre.
- Oublier de signer un chèque ou de compléter le bordereau.
- Inscrire un mauvais numéro de compte sur le chèque.
- Laisser un chèque avec rature ou montant illisible.
- Transporter le chèque sans protection ni sécurité.
- Confondre plusieurs chèque sur une même ligne du bordereau.
Avant la remettre, vérifiez que chaque chèque est bien rangé, que l’espace réservé au total est rempli et que la ligne finale du bordereau correspond au montant attendu. Cette dernière lecture évite une erreur qui pourrait retarder le traitement.
Les fautes les plus courantes à éviter
Les fautes les plus courantes concernent le chèque mal signé, le montant faux et le bordereau incomplet. Pour éviter cela, relisez chaque chèque avant de partir et gardez une copie du document si votre banque le permet.
Les bons réflexes pour garder une preuve de dépôt
Conservez le reçu du service ou la photo du bordereau si votre application le propose. Cette preuve est utile en cas de litige. Elle montre que le chèque a bien été remis dans les bonnes conditions.
FAQ – Questions fréquentes sur le dépôt d’un chèque
Faut-il signer le bordereau de remise ?
Oui, si la banque le demande. La signature du bordereau confirme que le dépôt a été fait par vous et facilite le suivi du chèque.
Où écrire le numéro de compte sur le chèque ?
Selon l’établissement, le numéro de compte se note au dos du chèque ou sur le bordereau. Vérifiez toujours la consigne de votre banque.
Combien de temps faut-il pour encaisser un chèque ?
Le délai varie souvent de 1 à 3 jour ouvrés, parfois plus si une vérification est nécessaire. Le chèque n’est vraiment encaisser qu’après contrôle.
Peut-on déposer plusieurs chèques sur le même bordereau ?
Oui, si tous les chèque sont destinés au même compte. Le bordereau doit alors préciser le nombre total de chèque et le montant global du dépôt.
Que faire si le chèque comporte une erreur ?
Si le chèque comporte une erreur de date, de montant ou de signature, demandez-en un nouveau. Un chèque corrigé à la main peut être refusé.
Faut-il endosser le chèque avant de le déposer ?
Oui, dans la plupart des cas. Endosser un chèque signifie signer au dos, parfois avec votre bénéficiaire ou votre numéro de compte selon la agence.
Peut-on déposer un chèque dans n’importe quelle agence ?
Pas toujours. Certaines agence acceptent le chèque de votre réseau, d’autres imposent une procédure précise. Le mieux est de vérifier avant tout dépôt.
Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque