Code BIC et SWIFT : le repère des virements internationaux
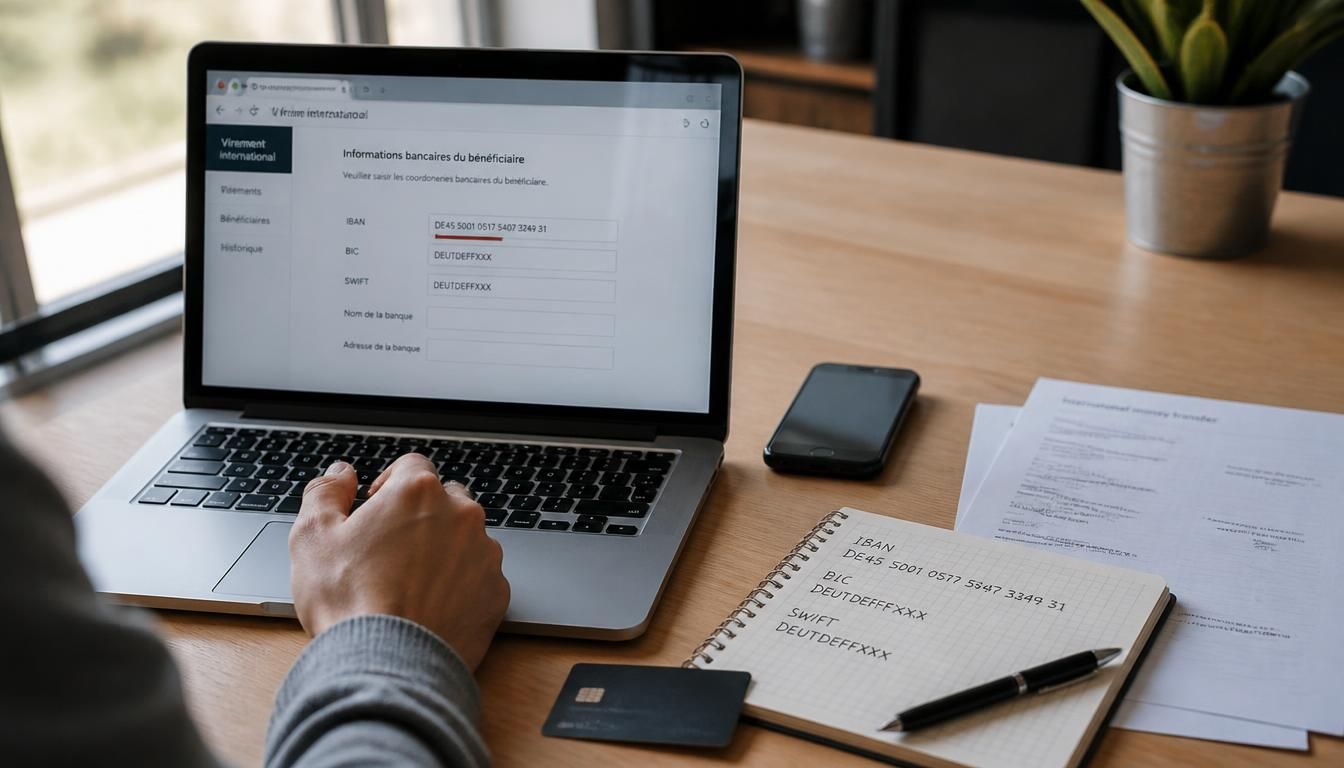
Quand vous préparez un virement vers l’étranger, la moindre erreur peut ralentir l’argent pendant des jours. Le code bics représente alors le repère bancaire qui aide à identifier la bonne banque et à sécuriser l’envoi. Cet identifiant compte dès qu’un paiement traverse une frontière, que vous receviez des fonds depuis une autre bank ou que vous cherchiez à comprendre son lien avec le réseau swift. En pratique, il facilite la lecture des coordonnées bancaires et réduit les risques d’erreur pour votre opération.
Dans une banque, ce repère agit comme un point de contrôle simple : il permet de reconnaître l’institution financière sans ambiguïté, avant que le message ne circule dans le système swift. Si vous faites un virement international, vous gagnez en clarté, et la banque peut traiter l’information plus vite. C’est souvent ce petit détail qui rend un transfert plus fluide, surtout quand les pays et les formats de paiement ne sont pas les mêmes.
Comprendre l’identifiant bancaire qui sert aux virements internationaux
Le code bancaire sert à identify une financial institution au moment d’un paiement international. Quand vous envoyez de l’argent vers un autre pays, la banque a besoin d’un repère fiable pour acheminer l’opération sans confusion. C’est là que le bic devient un outil important : il aide à identify la banque, à sécuriser le transfert et à faire circuler l’information dans un cadre international. Dans les payments transfrontaliers, ce code agit comme un outil de lecture rapide, utile pour les institutions financières et pour les clients. Vous pourriez également être intéressé par code bic par banque.
Imaginez un virement vers l’Espagne ou un autre pays hors de France : sans ce code, la banque doit deviner moins et vérifier davantage. Avec le swift, le code bancaire permet de identify la bonne institution, de vérifier la destination et de fluidifier les payments. Cette information reste essentielle pour toute opération internationale, car elle réduit les ambiguïtés entre bank, banque et réseau bancaire. En clair, le code sert de repère technique pour toutes les étapes qui suivent. Pour approfondir ce sujet, consultez notre guide sur bic/swift number.
Pourquoi cet identifiant est indispensable pour un virement hors de France
Pour un virement international, le code joue le rôle d’un filtre très concret. Il indique à la banque quelle institution financière doit recevoir le message, dans quel pays elle se trouve, et comment la transaction doit être orientée. Sans ce code, les payments internationaux peuvent être ralentis ou renvoyés. C’est un outil simple, mais important, car il évite qu’une banque française confonde deux institutions proches ou qu’un bank étranger soit mal reconnu.
Ce que la banque doit pouvoir reconnaître sans ambiguïté
La banque doit identifier sans hésitation le pays, l’institution et, parfois, la branche associée. Le swift et le bic servent justement à cette lecture rapide dans un contexte international. Ce code bancaire n’est pas seulement une suite de lettres : c’est une information structurée qui permet d’identifier un établissement et de faire avancer le paiement. Pour vous, cela signifie moins de doute au moment d’envoyer de l’argent à l’étranger. En complément, découvrez swiftbic.
BIC et SWIFT : deux noms, un même repère bancaire ?
Dans le langage bancaire, bic et swift sont souvent utilisés comme s’il s’agissait du même code. En réalité, le bic désigne l’identifiant bancaire, tandis que swift renvoie au réseau qui l’utilise et l’encadre. Pour un paiement international, les deux termes apparaissent souvent ensemble, et la banque comprend généralement la même information. Ce code reste donc le même repère, même si le vocabulaire change selon l’institution ou le pays. Pour aller plus loin, lisez virement swift c’est quoi.
Quand vous voyez “code swift” sur un formulaire, il s’agit presque toujours du code bic attendu pour les payments internationaux. Les utilisateurs veulent surtout vérifier une chose : est-ce le bon code pour cette banque, dans ce country, pour ce transfert ? Le point essentiel n’est pas le mot utilisé, mais la capacité à identify la bonne financial institution. Dans un contexte international, ce code évite les erreurs de routage et rassure la banque comme le client.
| Terme | Usage courant |
|---|---|
| BIC | Identifiant bancaire utilisé pour les virements internationaux |
| SWIFT | Nom courant du même code dans le langage bancaire |
| Code SWIFT | Formulation fréquente pour identify une institution financière |
Quand parler de BIC, quand parler de SWIFT
Parler de bic est utile quand vous voulez être précis sur le code lui-même. Parler de swift est courant quand la banque ou l’outil de recherche emploie ce terme dans un contexte international. Les deux expressions sont comprises par la plupart des services de payments. Si vous devez identify une financial institution, retenez surtout que le code demandé reste le même repère bancaire, quel que soit le mot utilisé.
Ce que les utilisateurs veulent vraiment vérifier avant un virement
Avant d’envoyer un paiement, la vraie question est simple : le code correspond-il à la bonne banque et au bon pays ? C’est cette vérification qui compte, plus que la nuance de vocabulaire. Un code bic cohérent permet de sécuriser le transfert, tandis qu’une erreur peut bloquer le message dans le circuit swift. Pour un usage international, le client cherche surtout une confirmation fiable et rapide.
Lire la structure d’un identifiant bancaire sans se tromper
Un code bancaire suit une structure précise qui aide à identify la financial institution, le pays et parfois la branch. En général, il combine des caractères qui indiquent d’abord la banque, puis le country, puis l’emplacement. Cette création normalisée facilite les payments internationaux, car chaque partie du code a un rôle. Si vous regardez un exemple fictif comme ABCDFRPP, vous voyez déjà le pays, la banque et la localisation se superposer dans un seul repère.
Le bic et le swift reposent sur cette logique : chaque caractère compte. Les quatre premiers caractères désignent souvent la banque, les deux suivants le pays, puis viennent des éléments liés à la branche ou à l’agence. Pour une opération bancaire internationale, cette lecture évite les confusions entre deux institutions proches. C’est une information importante, car elle permet de identify rapidement le bon établissement sans chercher trop longtemps.
Les différentes parties qui composent ce repère
Dans ce code, la première partie aide à reconnaître la banque, la seconde à situer le country, puis une autre indique la branch ou l’agence. Cette structure rend la création du code lisible pour les systèmes swift et pour les paiements internationaux. Si vous apprenez à la décoder, vous gagnez en autonomie. Le code n’est plus une suite abstraite : il devient un outil de lecture bancaire très concret.
Comment reconnaître la banque et le pays en un coup d’œil
Pour identify rapidement un établissement, commencez par les premiers caractères du code, puis vérifiez le country indiqué au milieu. Cette méthode simple fonctionne pour un bic comme pour un code swift. Elle vous aide à repérer si le code correspond bien à la banque attendue. Dans une opération internationale, ce réflexe évite de confondre deux institutions et sécurise le chemin du paiement.
Trouver le bon repère bancaire dans son espace client
Pour trouver le code de votre banque, commencez par l’espace client en ligne : c’est souvent l’outil le plus rapide. Vous pouvez aussi trouver cette information sur le relevé bancaire, dans un document contractuel ou sur un courrier de la banque. Si vous utilisez un service comme Qonto, l’outil de recherche interne peut afficher le bic ou le swift sans effort. Dans tous les cas, il reste important de sécuriser l’opération en vérifiant le nom exact de la banque.
- Consultez l’espace client de votre banque pour trouver le code associé à votre compte.
- Regardez sur votre relevé bancaire, où l’information apparaît souvent de façon claire.
- Vérifiez les documents bancaires reçus à l’ouverture du compte.
- Utilisez un outil de recherche bancaire fiable pour confirmer le bic ou le swift.
Si vous hésitez, recoupez toujours le nom de la banque avec le code affiché. Un bon outil ne remplace pas la vérification manuelle, surtout pour une opération internationale. Le pays, la banque et la branche doivent rester cohérents. Cette vérification simple vous évite une mauvaise saisie et vous fait gagner du temps au moment du paiement.
Les emplacements les plus fréquents à vérifier en priorité
Le plus souvent, vous pouvez trouver le code dans l’espace client, sur un relevé ou dans les documents de compte. Le swift et le bic sont parfois affichés côte à côte, ce qui simplifie la lecture. Si vous ne voyez rien, l’outil de recherche de votre banque peut aider. Pour un usage international, ce réflexe reste le plus fiable.
Comment éviter une erreur de saisie au moment du virement
Avant de valider, comparez le code, le nom de la banque et le pays. Une lettre inversée suffit parfois à bloquer un paiement international. C’est pourquoi il vaut mieux vérifier deux fois qu’une. Si le code ne correspond pas à l’institution attendue, mieux vaut interrompre l’opération bancaire et reprendre la recherche.
Vérifier un code avant d’envoyer un virement à l’étranger
Pour vérifier un code, commencez par contrôler le nom de la banque, puis le pays et enfin la structure des caractères. Un bic cohérent doit correspondre à l’institution attendue dans le bon country. Si vous utilisez un outil de validation, comparez le résultat avec les coordonnées reçues. Dans les payments internationaux, cette étape sécurise l’opération bancaire et limite les retours. Le swift peut aussi servir de repère pour confirmer que le code est bien formé.
Un code suspect présente souvent une incohérence simple : banque différente, pays impossible ou longueur incorrecte. Par exemple, un code qui annonce une banque française mais pointe vers un autre pays mérite d’être revérifié. C’est le genre d’erreur qui bloque un virement ou retarde un remboursement. Pour identify le bon code, prenez le temps de relire chaque caractère, surtout si l’information vous a été transmise par mail ou message.
Les bons réflexes pour contrôler la cohérence banque/pays
Vérifiez d’abord que le code correspond à la banque indiquée, puis confirmez le country. Ensuite, observez si la structure du code reste compatible avec un usage international. Un outil de contrôle peut aider, mais votre lecture reste essentielle. Ce double regard permet de sécuriser les payments et d’éviter une confusion entre deux institutions financières.
Pourquoi une simple faute peut bloquer un virement
Une seule erreur dans le code peut empêcher la banque de recognize l’institution destinataire. Le message peut alors être rejeté, mis en attente ou renvoyé. Dans une opération bancaire internationale, ce type de faute a un effet immédiat. C’est pourquoi il faut vérifier chaque caractère avant l’envoi, surtout quand le swift est demandé en même temps que le bic.
Cas pratiques et usages courants dans les paiements internationaux
Dans la vie réelle, le code sert souvent pour un virement reçu depuis l’étranger, un remboursement international ou un crédit lié à une activité hors de France. La banque demande ce repère pour orienter le paiement vers la bonne institution financière. Dans certains cas, un virement arrive d’un bank situé dans un autre country et le code évite toute confusion. Cet outil bancaire reste donc un passage utile pour sécuriser l’opération et accélérer le crédit attendu.
- Recevoir un virement d’un proche installé à l’étranger.
- Obtenir un remboursement après un achat international.
- Faire créditer un compte à partir d’une banque étrangère.
- Transmettre le bon code à un employeur ou à un client hors de France.
- Associer l’IBAN et le code bancaire pour un paiement complet.
Dans tous ces cas, le duo IBAN + identifiant bancaire reste la base. Le bic ou le swift permet de identify la banque, tandis que l’IBAN précise le compte. Si vous devez transmettre des coordonnées, donnez toujours les deux quand c’est demandé. Ce réflexe simple aide à sécuriser le virement, le remboursement et le crédit, sans allonger inutilement le traitement.
Les situations où ce repère reste demandé
Le code reste demandé pour les virements hors zone habituelle, les remboursements internationaux et certaines opérations de crédit. Même si certaines plateformes simplifient les formulaires, la banque peut encore exiger ce repère pour identify l’institution destinataire. C’est un point important pour allier précision et sécurité.
Ce qu’il faut transmettre à l’émetteur du virement
Transmettez le nom exact de la banque, le code demandé, l’IBAN et, si besoin, le pays. Cette information complète réduit les erreurs. Si l’émetteur hésite, il peut vérifier le code sur son espace bancaire ou via un outil fiable. Pour un virement international, mieux vaut un envoi complet qu’une donnée approximative.
FAQ – Questions fréquentes sur l’identifiant bancaire international
À quoi sert exactement ce code bancaire ?
Il sert à identify la banque destinataire dans un paiement international. Grâce à ce code, la banque peut orienter le virement vers la bonne institution financière et sécuriser l’opération.
Où peut-on le trouver rapidement ?
Vous pouvez le trouver dans l’espace client, sur un relevé ou dans les documents bancaires. Un outil de recherche peut aussi aider si vous devez vérifier une information rapidement.
Est-ce la même chose que le code SWIFT ?
Dans l’usage courant, oui, on parle souvent du même repère. Le bic et le swift désignent le même code dans le langage bancaire international.
Comment vérifier qu’il est correct avant un virement ?
Comparez le code avec le nom de la banque, le pays et la structure des caractères. Si un détail semble incohérent, il faut vérifier à nouveau avant d’envoyer le paiement.
Faut-il aussi fournir l’IBAN dans tous les cas ?
Souvent oui, surtout pour un virement international. L’IBAN identifie le compte, tandis que le code bancaire identifie la banque : les deux informations se complètent.
Que faire si le code ne correspond pas à la banque attendue ?
Ne validez pas l’opération tout de suite. Vérifiez à nouveau le code, le pays et le nom de la banque, puis demandez confirmation via un outil officiel ou l’espace client.